2026.01 – 2026.03
LSTM vs. ResNet 주가 방향 예측
주가는 보통 시계열로 다루지만, 실제 투자자는 차트의 패턴을 읽습니다. 같은 데이터에서 차트 이미지를 보는 비전 모델이 시계열 모델만큼 예측할 수 있는지 실험했습니다.
- 맡은 일
- 3인 팀에서 모델 구현, 학습, 결과 분석 담당
- 기술
- Python, PyTorch
실험 구성
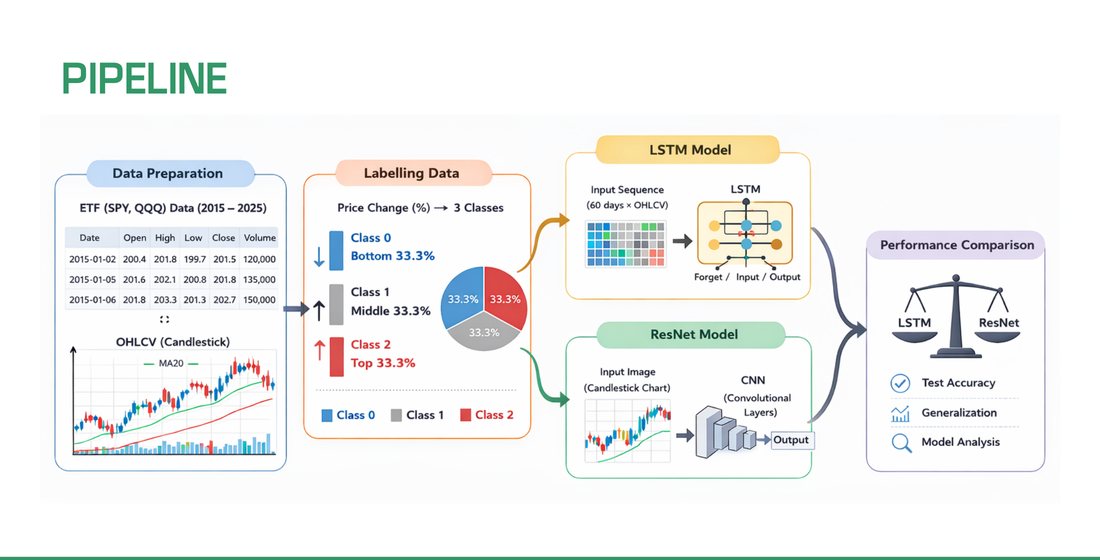
YAI 17기 3인 팀의 Toy Project로, 2026년 3월에 발표했습니다. 저는 모델 구현, 학습, 결과 분석을 맡았습니다. 두 모델에 같은 구간의 데이터를 주되, LSTM에는 숫자 시계열을, ResNet에는 캔들스틱 이미지를 입력했습니다.
실험 재설계
1차 실험은 NVIDIA 5년 데이터를 5개 수익률 구간으로 분류했습니다. 그러나 학습 후반으로 갈수록 모델이 패턴을 찾지 않고 가장 많은 클래스로만 예측해 결과를 신뢰할 수 없었습니다.
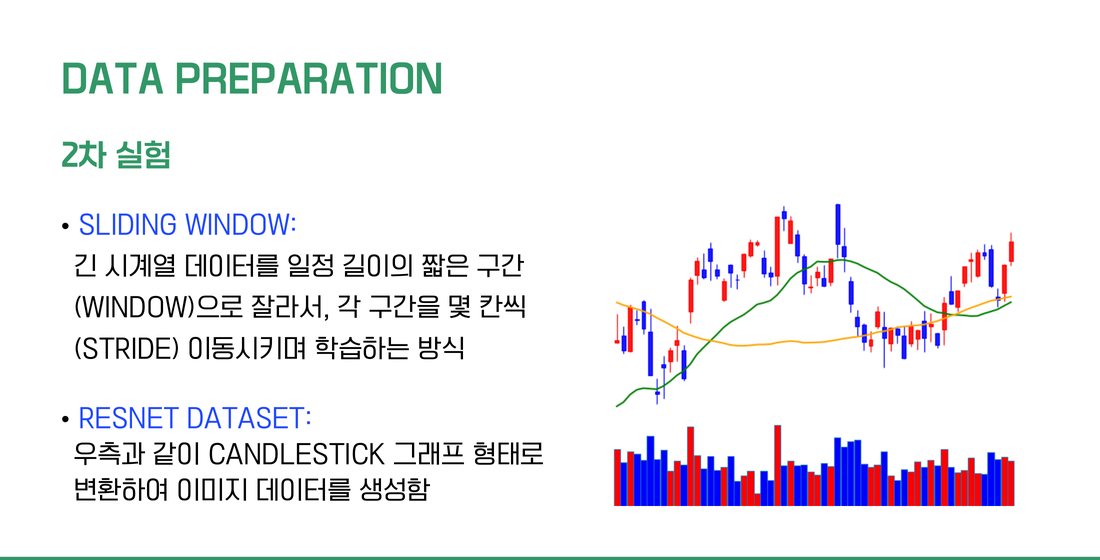
2차 실험에서는 데이터와 라벨을 바꿨습니다. SPY와 QQQ 10년 치(2015~2025)를 학습 8년, 테스트 2년으로 나누고, 60일 구간의 OHLCV와 이동평균선을 사용했으며, 하락, 보합, 상승을 같은 비율의 3개 클래스로 나눴습니다.
결과
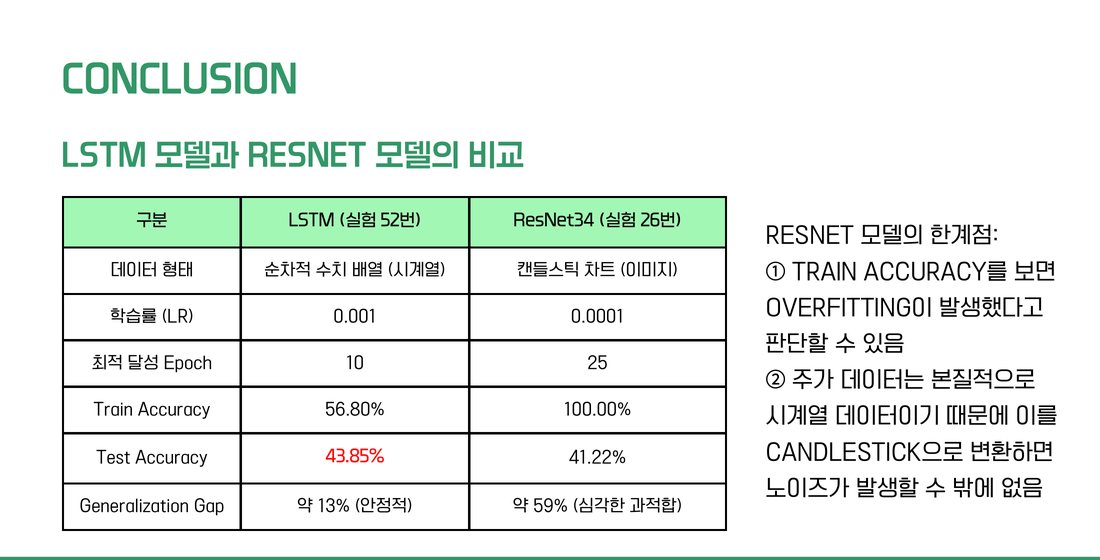
최고 테스트 정확도는 LSTM 43.85%, ResNet34 41.22%로 무작위 기준 33.3%보다 높았습니다. ResNet은 학습 정확도가 100%에 도달해 뚜렷하게 과적합되었고, LSTM은 56.80%에 머물렀습니다. 이 수치는 테스트 성능이 가장 좋은 Epoch 기준이므로 상한으로 봐야 하며, 실제로 쓸 수 있는 예측 모델이라는 뜻은 아닙니다.
한계와 다음 단계
- 가격과 거래량만으로는 거시 지표, 뉴스, 투자 심리를 반영할 수 없습니다.
- 시간과 자원의 제약으로 데이터 규모와 파라미터 탐색 범위가 제한되었습니다.
- 다음 단계로는 시계열과 차트를 결합하고 NLP로 뉴스를 더한 멀티모달 모델을 생각하고 있습니다.